علی باقری
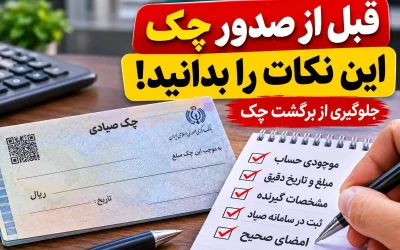
به گزارش صدا نیوز، مسیر بانکداری ایران به سمت دیجیتالی شدن گامی دیگر برداشته است؛ گزینهای که این بار مستقیما در دستان مردم و صاحبان کسبوکار حس میشود. بانک مرکزی در چارچوب برنامهای مرحلهای، سقف برگههای دستهچک کاغذی را برای اشخاص حقیقی از ۱۰۰ برگ فعلی به ۵۰ برگ از ابتدای دیماه ۱۴۰۵، سپس ۲۵ برگ در فروردین ۱۴۰۶ و در نهایت ۱۰ برگ از خرداد همان سال کاهش میدهد.
شرکتها هم در چرخه محدودیت قرار میگیرند
اشخاص حقوقی و شرکتها اگرچه تا پایان اردیبهشت ۱۴۰۶ همچنان میتوانند از سقف ۱۰۰ برگه استفاده کنند، اما از خرداد و تیر آن سال آنها نیز به ۵۰ برگ محدود میشوند. این زمانبندی متفاوت نشاندهنده رویکرد تدریجی بانک مرکزی برای مدیریت انتقال به بستر دیجیتال است، بدون آنکه فعالیتهای اقتصادی با شوک مواجه شوند. چکهای کاغذی قبلی تا اتمام موجودی اعتبار خود را حفظ میکنند و باطل اعلام نشدهاند.
چک الکترونیکی جایگزین اصلی میشود
در موازی این محدودیتها، سهم چک الکترونیکی در شبکه بانکی با سرعت بالا افزایش مییابد. هدف از ۲۵ درصد در پاییز ۱۴۰۵ به ۴۰ درصد در زمستان، ۶۰ درصد در بهار و ۸۰ درصد در خرداد و تیر ۱۴۰۶ رسیده است. این ابزار بدون برگه فیزیکی صادر، منتقل و امضا میشود و کل سوابق آن در بستر دیجیتال نگهداری میگردند؛ راهی که خطر گمشدن، سرقت یا جعل برگه را به شدت کاهش میدهد و خدمات غیرحضوری را گسترش میدهد.
پایان صدور چک رمزدار از ۷ مهر ۱۴۰۵ و جایگزینی چک تضمینشده، لایه امنیتی جدیدی به چرخه پرداخت اضافه کرده است. از ابتدای دیماه واگذاری چکهای رمزدار در سامانه چکاوک ممنوع شده و مشتریان باید در معاملات سنگین، نوع چک دریافتی و مکانیزم وصول را با دقت بیشتری بررسی کنند. ثبت اطلاعات در سامانه صیاد، استفاده از رمز یکبارمصرف برای انتقال، و تأیید تطبیق اطلاعات توسط دریافتکننده، پیشنیازهای غیرقابلانکاری باقی ماندهاند.
ضوابط امنیتی سختتر شدهاند
بانکها اکنون موظفاند تطابق شماره موبایل با کد ملی یا شناسه ملی را قبل از هر انتقال چک صیادی — کاغذی یا الکترونیکی — تایید کنند. این مکانیزم احتمال سوءاستفاده و انتقال غیرمجاز را به شدت کاهش میدهد. در کنار آن، الزام معرفی معرف برای دریافت دستهچک برداشته شده و تحمیل حساب پشتیبان به مشتری ممنوع گردیده است، هرچند اعتبارات بانکی و ضوابط داخلی همچنان معیار اصلی اعطای دستهچک هستند.
چک برگشتی همچنان پیامدهای قانونی سنگینی دارد محدودیت در افتتاح حساب، دریافت کارت بانکی، بهرهمندی از تسهیلات و اخذ دستهچک جدید. با وجود حرکت قوی به سمت چک دیجیتال، رعایت مقررات و اطمینان از توان پرداخت در موعد مقرر، الزام دو جانبه برای صادرکننده و دریافتکننده باقی مانده است.